Penulis: Lucky Mahesa Yahya | Dosen Fakultas Ekonomi dan Bisnis Unand (Kampus Payakumbuh)
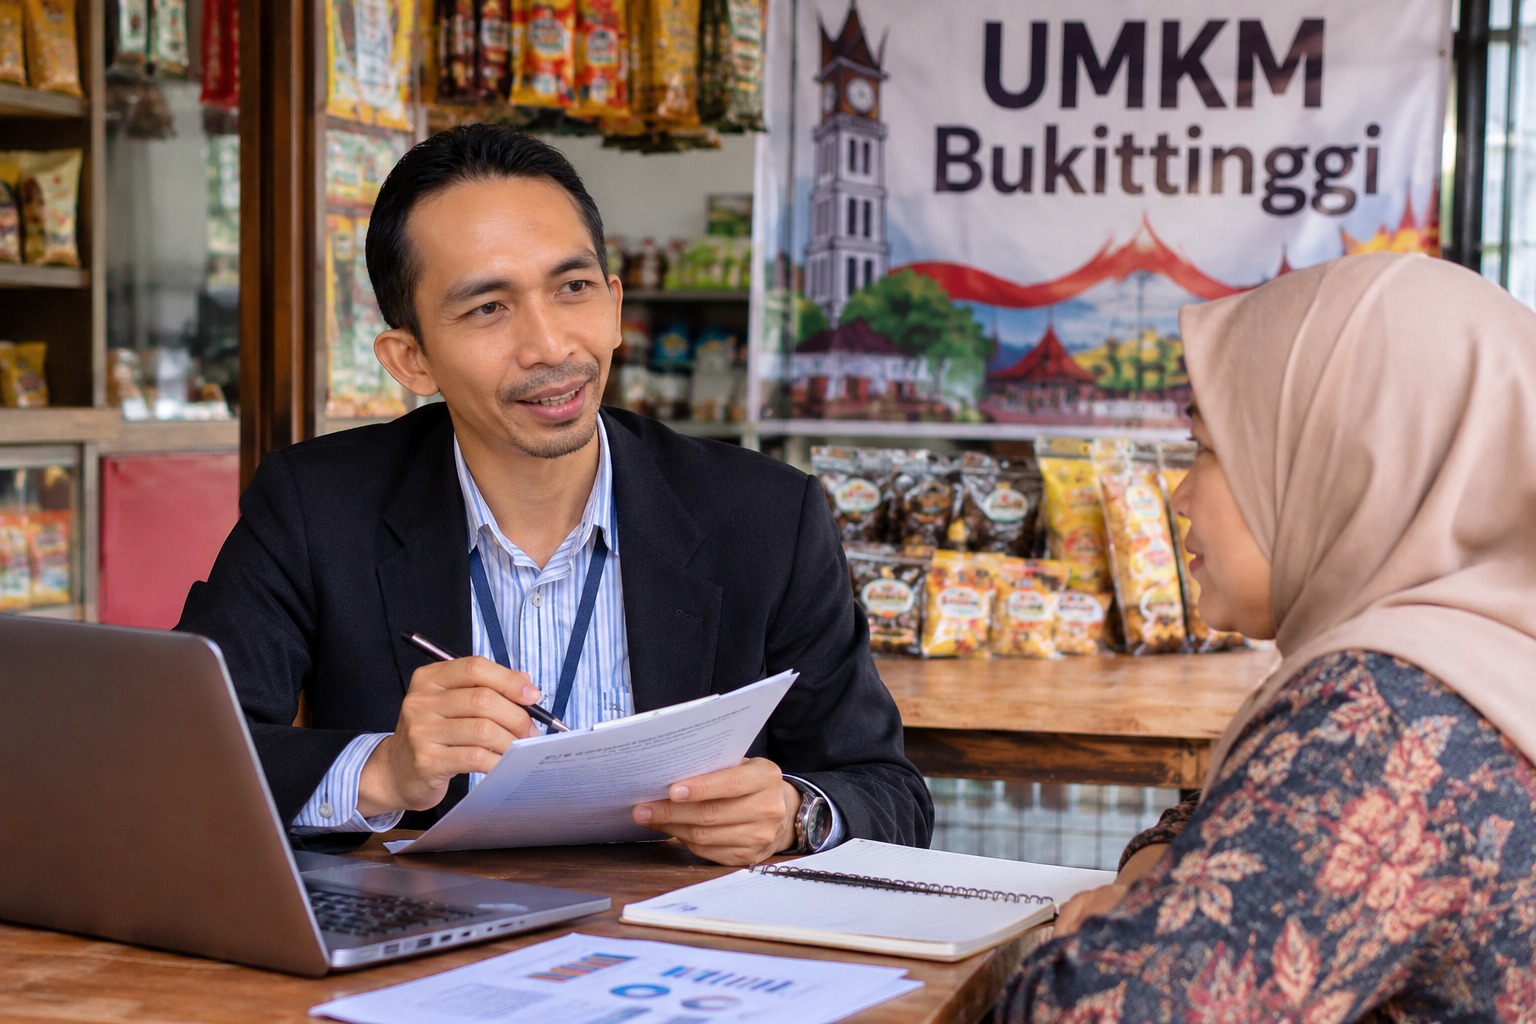
BUKITTINGGI – Memiliki produk berkualitas, pelanggan setia, dan peluang pasar yang menjanjikan memang menjadi modal penting bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Namun, ada satu faktor lain yang tak kalah menentukan keberlangsungan bisnis, yakni kemampuan mengelola keuangan.
Di tengah persaingan usaha yang semakin kompetitif, pelaku UMKM dituntut tidak hanya piawai menjual produk, tetapi juga mampu mengatur arus kas, mencatat transaksi, mengendalikan pengeluaran, memperhitungkan utang, hingga merencanakan keuntungan. Tanpa pengelolaan keuangan yang baik, usaha yang terlihat ramai belum tentu benar-benar menghasilkan keuntungan.
Fakta tersebut diperkuat melalui sebuah penelitian terhadap 129 pelaku UMKM di Kota Bukittinggi. Penelitian ini mengkaji keterkaitan antara literasi keuangan, akses keuangan, dan kinerja usaha. Hasilnya memberikan pesan penting: pemahaman keuangan memiliki hubungan positif dan signifikan dengan kinerja UMKM, sementara akses keuangan belum terbukti menjadi penghubung antara literasi keuangan dan peningkatan kinerja usaha.
Temuan ini sekaligus menjadi pengingat bahwa membangun UMKM yang kuat tidak cukup hanya dengan memperluas akses permodalan. Kemampuan mengelola uang secara tepat justru menjadi salah satu fondasi penting agar usaha dapat tumbuh dan bertahan dalam jangka panjang.
LITERASI KEUANGAN, KETERAMPILAN YANG MENENTUKAN MASA DEPAN USAHA
Dalam penelitian tersebut, literasi keuangan dilihat melalui lima aspek utama, yaitu pembukuan, tabungan, pemahaman utang, investasi, dan asuransi. Kelima aspek ini bukan sekadar teori ekonomi, melainkan keterampilan praktis yang sangat dekat dengan aktivitas sehari-hari pelaku usaha.
Pembukuan, misalnya, membantu pemilik UMKM mengetahui secara pasti berapa pemasukan, biaya operasional, dan keuntungan yang diperoleh. Pencatatan yang tertib juga dapat mencegah tercampurnya uang pribadi dengan uang usaha, persoalan yang masih kerap menjadi tantangan dalam pengelolaan bisnis skala kecil.
Tidak sedikit usaha yang memiliki omzet cukup besar, tetapi pemiliknya kesulitan mengetahui keuntungan bersih karena tidak memiliki pencatatan keuangan yang memadai. Padahal, informasi tersebut sangat penting untuk menentukan strategi pengembangan usaha.
Selain pembukuan, kemampuan menabung juga berperan dalam menjaga ketahanan bisnis. Cadangan dana dapat digunakan ketika penjualan mengalami penurunan, harga bahan baku meningkat, atau muncul kebutuhan operasional yang tidak terduga.
Begitu pula pemahaman mengenai utang. Pinjaman memang dapat menjadi salah satu jalan untuk memperbesar kapasitas usaha, tetapi keputusan berutang harus mempertimbangkan kemampuan pembayaran dan kondisi arus kas. Tanpa perhitungan matang, pembiayaan yang semula diharapkan menjadi solusi justru berpotensi menjadi beban.
Sementara itu, pemahaman investasi dan asuransi membantu pelaku UMKM melihat usaha secara lebih strategis. Investasi dapat mendukung peningkatan kapasitas produksi, sedangkan perlindungan terhadap risiko membantu menjaga keberlangsungan bisnis ketika menghadapi situasi yang tidak diharapkan.
AKSES MODAL PENTING, TETAPI BUKAN JAMINAN USAHA BERKEMBANG
Salah satu hal menarik dari penelitian ini adalah pengujian terhadap peran akses keuangan sebagai penghubung antara literasi keuangan dan kinerja UMKM.
Hasil analisis belum menemukan bukti statistik yang cukup untuk menyatakan bahwa akses keuangan memediasi hubungan tersebut.
Artinya, kemudahan memperoleh layanan keuangan belum tentu menjadi faktor yang secara otomatis menerjemahkan pengetahuan keuangan menjadi peningkatan kinerja usaha.
Temuan ini bukan berarti akses keuangan tidak penting. Rekening perbankan, layanan pembayaran digital, fasilitas kredit, hingga berbagai sumber pembiayaan tetap dibutuhkan untuk mendukung aktivitas UMKM.
Namun, perlu dipahami bahwa memiliki rekening atau menggunakan dompet digital tidak selalu berarti pelaku usaha telah memperoleh akses terhadap pembiayaan produktif. Demikian pula, mendapatkan pinjaman tidak otomatis membuat bisnis berkembang apabila dana yang diterima tidak dikelola dengan perencanaan yang baik.
Modal memang dapat membuka peluang. Akan tetapi, bagaimana modal tersebut digunakan, berapa besar risiko yang harus ditanggung, dan seberapa tepat keputusan bisnis yang diambil akan sangat menentukan hasil akhirnya.
Karena itu, persoalan pengembangan UMKM tidak semestinya hanya berhenti pada pertanyaan tentang seberapa mudah pelaku usaha memperoleh pinjaman. Pertanyaan yang jauh lebih penting adalah apakah mereka telah memiliki kemampuan untuk mengelola dan memanfaatkan pembiayaan tersebut secara produktif.
KINERJA UMKM TIDAK HANYA DIUKUR DARI BESARNYA OMZET
Penelitian ini juga mengukur kinerja UMKM melalui sejumlah indikator, antara lain pertumbuhan penjualan, modal, pasar, dan tenaga kerja.
Pendekatan tersebut menunjukkan bahwa keberhasilan usaha tidak semata-mata ditentukan oleh besarnya omzet atau keuntungan dalam jangka pendek. Perkembangan kapasitas usaha, perluasan jangkauan pasar, serta kemampuan menciptakan dan mempertahankan lapangan kerja juga menjadi bagian penting dari pertumbuhan bisnis.
Dengan demikian, UMKM yang sehat bukan hanya usaha yang mampu menghasilkan penjualan tinggi, tetapi juga usaha yang memiliki pengelolaan keuangan tertib, mampu memenuhi kewajiban, memiliki perencanaan pengembangan, dan sanggup bertahan menghadapi perubahan kondisi ekonomi.
PEMERINTAH, PERGURUAN TINGGI, DAN LEMBAGA KEUANGAN PERLU BERKOLABORASI
Hasil penelitian ini dapat menjadi bahan pertimbangan bagi pemerintah daerah, lembaga keuangan, serta perguruan tinggi dalam merancang program pemberdayaan UMKM yang lebih tepat sasaran.
Program pengembangan UMKM sebaiknya tidak hanya berorientasi pada sosialisasi produk pembiayaan, penyaluran kredit, atau peningkatan kepemilikan rekening. Penguatan keterampilan mengelola keuangan harus ditempatkan sebagai bagian utama dari pendampingan usaha.
Pelatihan dapat dimulai dari hal-hal sederhana tetapi mendasar, seperti mencatat pemasukan dan pengeluaran, memisahkan uang pribadi dan uang usaha, menghitung biaya produksi, menentukan harga jual, serta menyusun laporan laba-rugi.
Pelaku UMKM juga perlu mendapatkan pemahaman mengenai pengelolaan risiko, perencanaan investasi, dan kemampuan menghitung kesanggupan membayar pinjaman sebelum mengambil keputusan pembiayaan.
Perguruan tinggi memiliki ruang kontribusi yang besar melalui pendampingan berkelanjutan. Tidak hanya memberikan pelatihan teoritis, tetapi juga membantu pelaku usaha menerapkan sistem pembukuan sederhana, memanfaatkan aplikasi pencatatan keuangan digital, dan menyusun perencanaan bisnis yang realistis.
Di sisi lain, lembaga keuangan perlu menghadirkan informasi pembiayaan yang transparan dan mudah dipahami. Pelaku usaha harus mengetahui secara jelas biaya administrasi, bunga atau margin, jangka waktu, serta seluruh kewajiban pembayaran sebelum memutuskan menggunakan fasilitas pembiayaan.
Kolaborasi tersebut penting agar program pemberdayaan UMKM tidak hanya menghasilkan peningkatan akses layanan keuangan, tetapi juga membangun kemampuan pelaku usaha dalam mengambil keputusan finansial yang sehat.
PENELITIAN TERBATAS, PESAN BESAR BAGI PENGEMBANGAN UMKM
Meski memberikan gambaran penting, penelitian ini tetap memiliki keterbatasan. Jumlah responden yang dilibatkan sebanyak 129 pelaku UMKM dengan cakupan penelitian hanya di Kota Bukittinggi. Selain itu, data dikumpulkan melalui survei dalam satu periode sehingga hasilnya menunjukkan hubungan statistik, bukan bukti sebab-akibat yang dapat digeneralisasi kepada seluruh UMKM.
Penelitian lanjutan dengan cakupan wilayah lebih luas, jumlah responden lebih besar, dan pengamatan dalam beberapa periode diperlukan untuk memperoleh gambaran yang semakin komprehensif mengenai faktor-faktor yang memengaruhi kinerja UMKM.
Namun, satu pesan penting dapat menjadi perhatian bersama: memperkuat UMKM tidak cukup hanya dengan memperbesar akses terhadap modal.
Kemampuan mencatat setiap transaksi, merencanakan pengeluaran, mengelola tabungan, memahami risiko utang, serta menggunakan dana secara produktif merupakan bekal yang tidak boleh diabaikan.
Pada akhirnya, modal dapat membantu sebuah usaha untuk memulai atau memperbesar langkah. Namun, literasi keuangan membantu pelaku usaha menentukan arah, menghindari kesalahan pengelolaan, dan menjaga agar bisnis tetap berjalan secara sehat.
UMKM yang kuat bukan semata-mata UMKM yang mudah memperoleh modal, melainkan UMKM yang mampu mengelola setiap rupiah secara cerdas, terukur, dan bertanggung jawab.